
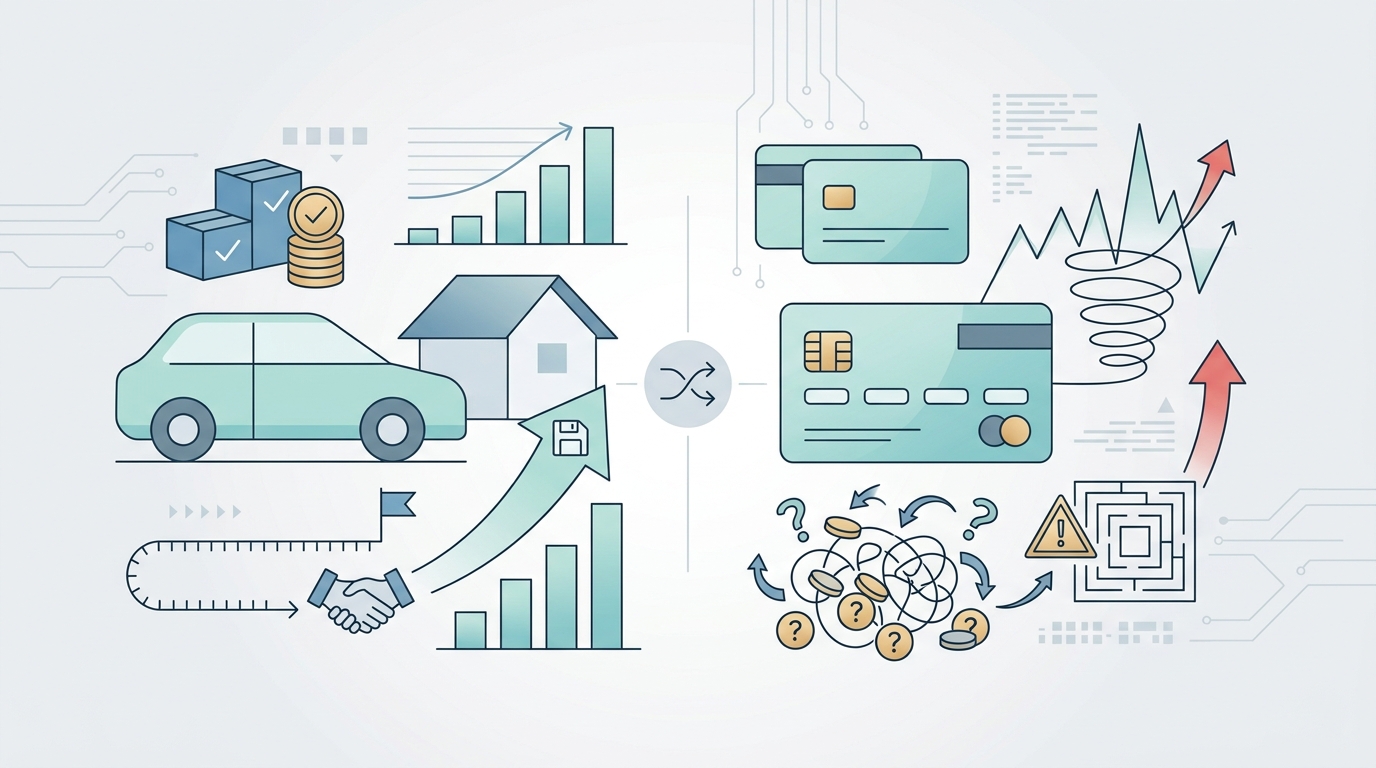
Почему для крупных трат лучше подойдет кредит, а не кредитка: подробный разбор для заемщиков в 2026 году
Планирование крупных покупок — будь то ремонт в квартире, покупка подержанного автомобиля, дорогостоящее обучение или обновление бытовой техники — всегда ставит перед потребителем вопрос выбора финансового инструмента. В 2026 году банковский сектор России предлагает два основных пути: классический потребительский кредит и кредитную карту. На первый взгляд, «пластик» кажется удобнее: лимит всегда под рукой, а беспроцентный период манит своей доступностью. Однако эксперты финансового портала Космозайм предупреждают: для серьезных трат кредитная карта может стать ловушкой, в то время как целевой или нецелевой потребительский кредит — инструментом финансовой дисциплины.
Фундаментальные различия: математика против удобства
Чтобы понять, почему для крупных покупок кредит предпочтительнее, необходимо разобраться в механике начисления процентов. Кредитная карта создана для повседневных, часто спонтанных покупок. Ее ключевая особенность — грейс-период (льготный период). Если вы гасите задолженность в течение 50–120 дней, вы не платите проценты. Но как только сумма долга становится крупной (например, 300–500 тысяч рублей), погасить её за один или два месяца становится непосильной задачей для среднего семейного бюджета.
Как только льготный период заканчивается, кредитная карта «включает» стандартную ставку. В 2026 году средние ставки по кредитным картам в России варьируются от 35% до 55% годовых. Для сравнения: потребительский кредит на ту же сумму выдается под 18–25% годовых. Разница в переплате становится колоссальной уже через полгода использования заемных средств.
Причина №1: Фиксированный график платежей и дисциплина
Кредитный договор — это жесткий график. Вы точно знаете, что 15-го числа каждого месяца должны внести 15 000 рублей. Это дисциплинирует. Вы заранее вписываете этот платеж в свой бюджет, планируя расходы на питание, транспорт и отдых. Кредитная карта, напротив, предлагает лишь «минимальный платеж». В 2026 году многие банки устанавливают его на уровне 3–5% от суммы долга. Это создает иллюзию легкости: вы платите немного, но основной долг практически не уменьшается, так как большая часть платежа уходит на погашение процентов.
В итоге, используя кредитку для покупки мебели за 300 000 рублей, вы рискуете оказаться в «долговой яме», выплачивая проценты годами. Потребительский кредит имеет четкую дату окончания срока действия договора. Вы понимаете, что через 24 или 36 месяцев долг будет полностью погашен. Это дает психологический комфорт и уверенность в завтрашнем дне.
Причина №2: Ставка процента и переплата
Давайте посчитаем. Предположим, вам нужно 400 000 рублей на ремонт.
- Вариант А: Потребительский кредит под 20% годовых на 3 года. Ежемесячный платеж составит примерно 14 800 рублей. Общая переплата за 3 года — около 135 000 рублей.
- Вариант Б: Кредитная карта под 45% годовых. Если вы будете вносить только минимальные платежи, сумма долга может не уменьшаться годами, а итоговая переплата превысит сумму самого кредита в 1,5–2 раза.
Причина №3: Психологический фактор «бесконечного» долга
Психологи отмечают, что кредитная карта воспринимается мозгом как «продолжение кошелька», а не как долговое обязательство. Когда вы прикладываете карту к терминалу, вы не чувствуете расставания с деньгами. Это приводит к покупкам, которые вы могли бы отложить. Кредит же требует визита в банк или оформления договора через приложение, что является «тормозящим» фактором. Вы осознанно берете на себя обязательство, понимая, на что именно пойдут эти деньги.
Законодательное регулирование и защита прав потребителей
В 2026 году в Российской Федерации действует строгое законодательство, регулирующее банковскую деятельность (ФЗ №353 «О потребительском кредите (займе)»). Согласно закону, банк обязан предоставить вам полную стоимость кредита (ПСК) в рамке на первой странице договора. Это позволяет наглядно увидеть, сколько именно вы переплатите.
Важно помнить, что при оформлении кредита у вас есть право на досрочное погашение без штрафов и комиссий. Если ваш доход вырос, вы можете закрыть потребительский кредит быстрее, тем самым уменьшив общую сумму переплаты. С кредитными картами ситуация сложнее: некоторые банки могут ограничивать возможности досрочного закрытия или накладывать скрытые комиссии за обслуживание, если лимит не используется активно.
Когда кредитка все-таки может быть полезна?
Не стоит демонизировать кредитные карты. Они идеальны для:
- Покупок, которые вы точно сможете погасить в рамках грейс-периода (например, покупка авиабилетов или бытовой техники, если у вас уже есть деньги, но вы хотите получить кэшбэк).
- Создания кредитной истории (при ответственном использовании).
- Экстренных ситуаций, когда деньги нужны «здесь и сейчас» (например, срочный ремонт автомобиля, без которого вы не можете работать).
Практические советы для заемщика в 2026 году
Если вы решили взять кредит на крупную покупку, воспользуйтесь следующими рекомендациями:
- Проверьте свою кредитную историю. Перед подачей заявки закажите отчет в БКИ (Бюро кредитных историй). Ошибки в истории могут привести к отказу или более высокой ставке.
- Сравнивайте ПСК, а не процентную ставку. Банки часто рекламируют «ставку от 5%», но в реальности она оказывается выше из-за страховок. ПСК — это реальная стоимость кредита со всеми сопутствующими расходами.
- Не берите страховку бездумно. По закону вы имеете право отказаться от страховки, но банк может повысить ставку в ответ. Считайте, что выгоднее: платить повышенный процент или отдать фиксированную сумму за полис.
- Ищите целевые программы. Если вы покупаете машину или делаете ремонт, посмотрите программы с залогом. Залоговые кредиты почти всегда дешевле обычных «кредитов наличными».
Роль финансовой грамотности в 2026 году
Финансовая грамотность — это не только умение считать, но и умение выбирать правильные инструменты. В 2026 году доступ к информации стал проще, чем когда-либо. Существуют агрегаторы, которые позволяют сравнивать предложения десятков банков за считанные минуты. Одним из таких ресурсов является Космозайм.
На сайте Космозайм вы найдете актуальные предложения по потребительским кредитам и кредитным картам. Мы помогаем пользователям анализировать условия, сравнивать ставки и выбирать те варианты, которые не станут бременем для семейного бюджета. Прежде чем подписывать договор, посетите Космозайм, чтобы убедиться, что вы выбрали самый выгодный и безопасный путь для реализации вашей цели.
Заключение
Выбор между кредитом и кредиткой — это выбор между стратегическим планированием и сиюминутным удобством. Для крупных покупок в 2026 году математика однозначно на стороне потребительского кредита. Он дешевле, понятнее и безопаснее для вашего финансового здоровья. Кредитная карта — отличный помощник в текущих расходах, но опасный спутник в долгосрочных проектах.
Помните, что любой долг — это обязательство, которое требует ответственного подхода. Тщательно анализируйте свои доходы и расходы, не берите на себя суммы, превышающие 30–40% от вашего ежемесячного дохода, и всегда сравнивайте условия перед тем, как поставить подпись в кредитном договоре. Для сравнения актуальных предложений от ведущих банков России всегда используйте проверенные платформы, такие как сайт Космозайм, где собрана самая полная информация для принятия взвешенных решений.
Пусть ваши покупки будут приятными, а финансовые решения — обдуманными!


