
Кредит под залог недвижимости: условия и риски
Кредит под залог недвижимости позволяет получить крупную сумму, предоставив банку или другой кредитной организации квартиру, дом, земельный участок либо коммерческий объект в качестве обеспечения. Такой заем используют для ремонта, развития бизнеса, рефинансирования долгов, оплаты лечения или образования, покупки автомобиля и других целей. В отличие от классической ипотеки, деньги обычно не направляются на приобретение залоговой недвижимости: она уже принадлежит заемщику и служит гарантией возврата долга.
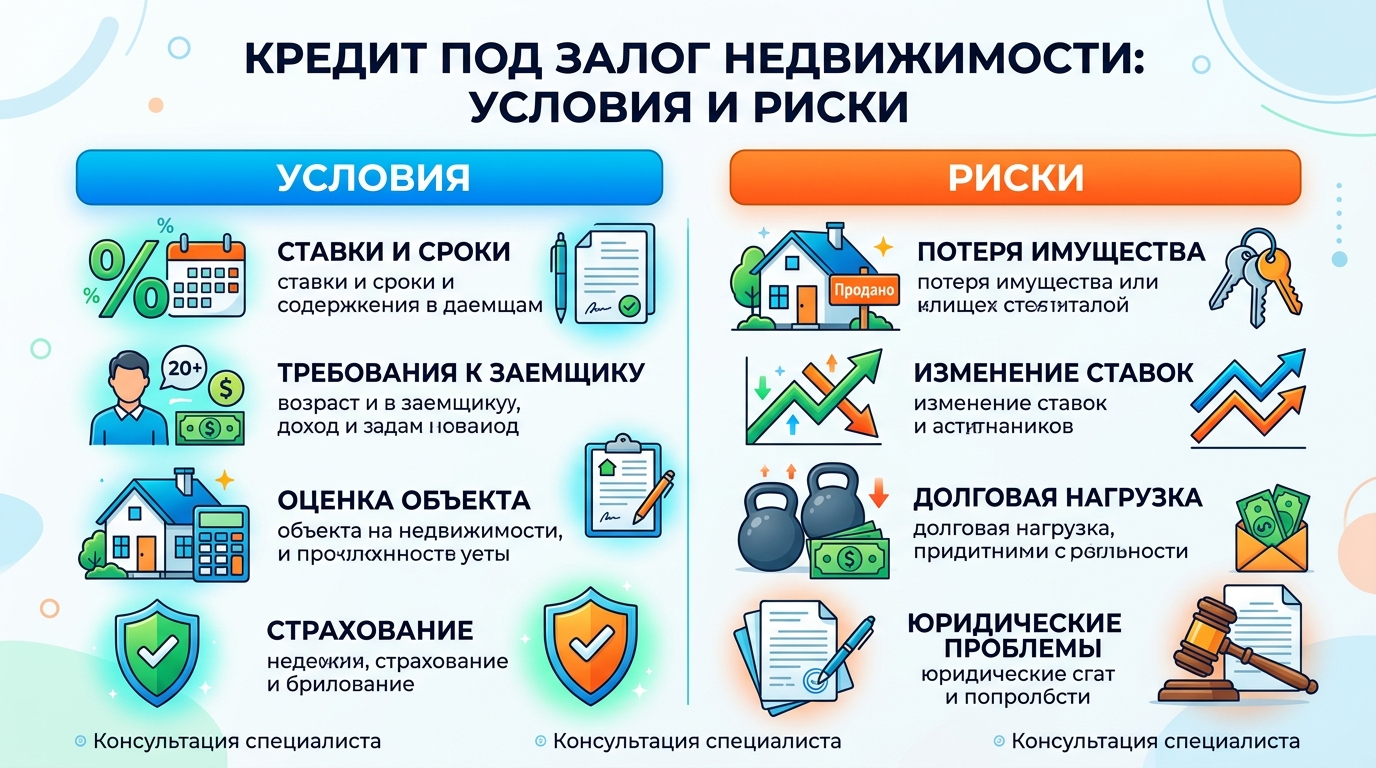
У кредита под залог недвижимости есть очевидные преимущества — значительная сумма, более длительный срок и зачастую более низкая ставка по сравнению с необеспеченным потребительским займом. Однако главный риск заключается в возможности потерять имущество при существенном нарушении условий договора. Поэтому перед оформлением важно оценить не только размер ежемесячного платежа, но и полную стоимость кредита, юридические последствия залога и устойчивость собственного дохода.
Как работает кредит под залог недвижимости
Заемщик подает заявку, предоставляет документы о доходах и праве собственности, а также документы на объект недвижимости. Кредитор проверяет платежеспособность клиента, юридическую чистоту имущества и его рыночную стоимость. Для определения цены обычно требуется отчет независимого оценщика, принятого кредитором.
После одобрения стороны заключают кредитный договор и договор об ипотеке или включают условия о залоге в единый договор. Обременение регистрируется в Едином государственном реестре недвижимости. Пока долг не погашен, собственник, как правило, продолжает пользоваться недвижимостью, но не может свободно продать, подарить или повторно заложить ее без согласия кредитора. После полного исполнения обязательств запись об ипотеке погашается.
Размер займа обычно ниже оценочной стоимости объекта. Конкретный лимит зависит от типа недвижимости, ее состояния, местоположения, ликвидности, дохода заемщика и политики кредитора. На практике банк может предоставить около 50–70% стоимости объекта, а по отдельным программам — больше или меньше. Ориентироваться следует не на рекламный максимум, а на сумму, которую можно стабильно возвращать.
Основные условия кредитования
К заемщику обычно предъявляются следующие требования:
- совершеннолетие и соответствие возрастному ограничению на дату погашения кредита;
- российское гражданство или иной статус, принимаемый конкретным кредитором;
- регистрация и подтвержденный источник дохода;
- приемлемая кредитная история;
- отсутствие критической долговой нагрузки и действующих просрочек.
Для подтверждения дохода могут понадобиться справка от работодателя, сведения о доходах по форме кредитора, выписки со счета, налоговая отчетность индивидуального предпринимателя или документы о доходах от предпринимательской деятельности. Банк оценивает не только размер заработка, но и его стабильность. Если после внесения нового платежа на обязательные расходы и обслуживание всех долгов остается слишком небольшая часть дохода, в выдаче могут отказать или предложить меньшую сумму.
К объекту залога предъявляются не менее строгие требования. Недвижимость должна принадлежать заемщику или созаемщику на законном основании, а право собственности — быть зарегистрировано в ЕГРН. Обычно кредиторы не принимают объекты с арестом, судебными спорами, неузаконенной перепланировкой, неясной историей перехода права или существенными техническими дефектами.
На решение также влияют ликвидность и состояние имущества. Квартиру в крупном городе, как правило, легче реализовать, чем удаленный земельный участок, недостроенный дом или объект с ограниченным спросом. Для загородной недвижимости могут иметь значение наличие подъездных дорог, коммуникаций, зарегистрированного дома и соответствие данных ЕГРН фактическому состоянию объекта.
Если имущество приобреталось в браке, может потребоваться нотариальное согласие супруга. При наличии зарегистрированных несовершеннолетних, долей детей или использования средств материнского капитала сделка требует дополнительной проверки и иногда согласования с органами опеки. Такие обстоятельства не всегда делают залог невозможным, но увеличивают срок оформления и количество документов.
Расходы при оформлении
Процентная ставка — лишь один элемент расходов. До подписания договора следует учитывать:
- оплату оценки недвижимости;
- страхование объекта, если оно предусмотрено законом и условиями договора;
- нотариальные расходы в предусмотренных случаях;
- государственную пошлину и расходы на регистрацию;
- комиссии за дополнительные услуги, если они не включены в ставку;
- возможные расходы на досрочное погашение или изменение условий, если они предусмотрены договором;
- стоимость страхования жизни и здоровья, которое часто предлагают как условие снижения ставки.
Условия страхования нужно изучить отдельно. Обязательность страхования самого предмета залога и требования к страховому покрытию зависят от конструкции сделки и договора. Отказ от добровольного страхования жизни или здоровья обычно не должен автоматически означать отказ в кредите, но кредитор может предложить менее выгодную ставку. Важно сравнить стоимость полиса с экономией на процентах и проверить перечень исключений, при которых страховая компания не выплачивает возмещение.
Перед подписанием запросите у кредитора полную стоимость кредита, график платежей и перечень всех обязательных услуг. Уточните, является ли ставка фиксированной или может измениться, как начисляется неустойка, предусмотрены ли комиссии и что произойдет при просрочке.
Главные риски
Наиболее серьезный риск — обращение взыскания на заложенную недвижимость. Если заемщик систематически не вносит платежи или допускает существенное нарушение договора, кредитор может потребовать досрочного погашения всей задолженности и инициировать взыскание. Имущество может быть реализовано в установленном законом порядке, а вырученные средства направлены на погашение долга, процентов и расходов. Если выручки окажется недостаточно, обязательства заемщика могут не прекратиться полностью.
Залог единственного жилья требует особой осторожности. Общее правило об исполнительском иммунитете единственного жилья не защищает имущество, которое добровольно передано в ипотеку. Поэтому наличие у семьи только одной квартиры не исключает риск ее утраты при невыплате обеспеченного кредита. Дополнительные гарантии могут действовать для отдельных категорий имущества и ситуаций, но рассчитывать на автоматическую защиту без анализа договора нельзя.
Другой риск связан с падением рыночной стоимости недвижимости. Банк оценивает объект на момент оформления, однако цены могут снизиться. При продаже имущества заемщик не всегда сможет закрыть долг за счет полученной суммы, особенно если кредит почти не погашен, а в задолженность включены проценты, неустойка и судебные расходы.
Опасность представляет и нестабильный доход. Даже сравнительно небольшой платеж становится тяжелым при потере работы, снижении выручки бизнеса, болезни или появлении крупных семейных расходов. Нельзя брать кредит, рассчитывая только на будущий рост дохода или продажу другого имущества.
Отдельно следует учитывать мошеннические схемы. Организации, обещающие «кредит без проверки» и требующие заранее перевести комиссию, оплатить выпуск карты или передать оригиналы документов, могут не иметь намерения выдавать заем. Проверяйте юридическое лицо, лицензию или право на соответствующий вид деятельности, адрес, договор и реквизиты. Не подписывайте документы, содержание которых вам не объяснили.
Как снизить риски
Перед подачей заявки рассчитайте долговую нагрузку с запасом. Желательно, чтобы платеж по новому кредиту не создавал угрозы для обязательных расходов даже при временном снижении дохода. Сформируйте резерв хотя бы на несколько ежемесячных платежей и не направляйте все доступные средства на первоначальные расходы по сделке.
Сравнивайте предложения по полной стоимости кредита, а не только по номинальной ставке. Проверьте срок, порядок досрочного погашения, условия изменения ставки, требования к страховке, последствия просрочки и правила обращения взыскания. Если документы сложные, их стоит показать юристу, особенно когда в залог передается единственное жилье, доля, дом с участком или имущество с несколькими собственниками.
Заранее проверьте выписку из ЕГРН, правоустанавливающие документы, сведения о перепланировках, зарегистрированных жильцах и семейном статусе собственников. Не занижайте информацию о действующих кредитах и доходах: выявленные расхождения могут привести к отказу или проблемам после заключения договора.
Если финансовые трудности уже возникли, не следует ждать накопления просрочки. Обратитесь к кредитору с заявлением о реструктуризации, кредитных каникулах или изменении графика, если для этого есть основания. Важно сохранять подтверждения обращений и платежей. Игнорирование требований банка обычно увеличивает задолженность и сокращает возможности для мирного решения.
Итог
Кредит под залог недвижимости может быть оправдан, если нужна крупная сумма, доход стабилен, цель займа понятна, а платеж остается посильным даже при неблагоприятном сценарии. При этом залог нельзя воспринимать как формальность: он дает кредитору право претендовать на имущество при существенном нарушении обязательств. Оцените альтернативы — необеспеченный кредит меньшего размера, рефинансирование, рассрочку или привлечение созаемщика — и принимайте решение только после проверки договора, расходов и возможных последствий для семьи.
Кредит под залог недвижимости: условия и риски
•
Материал обновлён редакцией 19.08.2026
По теме
Источники и проверка фактов
Информация в этой статье основана на официальных и публичных источниках. Мы тщательно проверяем факты перед публикацией.
Факты проверены 17.08.2026
Все источники
Узнайте больше о том, как мы готовим материалы:
Кредиты по теме статьи
Подобрали предложения, которые лучше подходят к теме этой статьи
Сумма
1 ₽ — 3 ₽
Срок
1 месяц — 60 месяцев
Ставка годовая
от 55.96% в год
ПСК
0.00%
Кредит наличными Яндекс Пэй предоставляет возможность получения денежных средств на любые цели с гибкими условиями погашения. Сумма займа варьируется от 1 до 3 миллионов рублей, что позволяет покрыть как мелкие текущие расходы, так и крупные покупки. Период кредитования составляет от 30 до 1800 дней, предоставляя заемщику право самостоятельно выбрать комфортный график платежей. Процентная ставка начинается от 55,96 процента годовых и зависит от индивидуальных параметров клиента. Оформление кредита происходит полностью онлайн, что значительно экономит время на посещение офисов и сбор бумажных документов.

Сумма
50 001 ₽ — 250 000 ₽
Срок
1 год — 10 лет
Ставка годовая
от 14.90% в год
ПСК
14.89%
Заёмщик
Работающий
В Совкомбанке через сайт Космозайм можно получить кредит с процентной ставкой 14,90% годовых. Максимальная сумма кредита — 250 000 рублей.

Сумма
50 000 ₽ — 250 000 ₽
Срок
1 день — 60 месяцев
Ставка годовая
от 4.50% в год
ПСК
4.50%
Заёмщик
Работающий
Кредит на ремонт от Альфа-Банка на сайте Космозайм — это возможность получить до 250 000 ₽ под 4,50% годовых. Продукт подойдёт для тех, кто планирует обновить жильё и нуждается в дополнительном финансировании.

